
Прошлая неделя стала одной из самых волатильных за последние месяцы. Публикация неожиданных данных по американской инфляции спровоцировала резкое укрепление доллара в середине недели. Однако к пятнице ситуация кардинально изменилась — американская валюта начала стремительно терять позиции против всех основных конкурентов.
О причинах этих изменений и итогах валютного рынка рассказывает финансовый аналитик Вадим Иосуб.
Доллар: инфляционный шок и стремительный разворот
Ключевым событием недели стала публикация данных по индексу потребительских цен США за сентябрь, которая состоялась 14 октября. Цифры оказались значительно хуже ожиданий: годовая инфляция ускорилась до 3,7% против прогноза в 3,6% и 3,4% в августе.
Эти данные стали шоком для рынков, поскольку инфляция не только не замедлилась после повышения ставок ФРС, но и ускорилась. Основным драйвером роста цен стали цены на бензин, которые резко подскочили из-за геополитической напряженности на Ближнем Востоке.
Реакция рынка была немедленной и резкой. В среду, 14 октября, доллар укрепился против всех основных валют:
- GBP/USD упала до 1,3138 – минимума с июня;
- USD/CHF выросла до 0,8395 – максимума с мая;
- NZD/USD снизилась до 0,5570 – минимума с апреля 2025 года.
Доллар начал стремительно терять позиции, и к концу недели все долларовые пары дружно развернулись в сторону ослабления американской валюты. GBP/USD восстановилась до 1,331, USD/CHF снизилась до 0,825, а NZD/USD отросла до 0,566.
Евро: консолидация на фоне глобальной турбулентности
Европейская валюта завершила неделю умеренными ростом, пара EUR/USD колебалась в диапазоне 1,12-1,13. Единая валюта оказалась под двойным давлением: с одной стороны, укрепление доллара после публикации CPI оказало понижательное давление, с другой – европейская экономика продолжает демонстрировать признаки замедления на фоне высоких процентных ставок ЕЦБ.
Дополнительным негативным фактором стали сохраняющиеся бюджетные проблемы Франции, которые подрывают доверие к единой валюте. Однако ослабление доллара к концу недели оказало поддержку европейской валюте. ЕЦБ сохраняет выжидательную позицию, не предоставляя новых ориентиров по траектории ставок.
Юань: продолжение многолетнего укрепления
Китайская валюта продолжила уверенное к доллару, пара USD/CNY оказалась в районе 6,68, обновив минимумы с июня 2022 года. Это означает достижение юанем многолетних максимумов к американской валюте.
Движение произошло на фоне общей слабости доллара во второй половине недели и стабильной политики Народного банка Китая. Регулятор продолжил корректировать ежедневные фиксинги в сторону укрепления юаня, что отражает уверенность в китайской экономике и стремление к постепенной интернационализации национальной валюты.
Российский рубль: умеренное укрепление
Российский рубль завершил неделю укреплением, пара USD/RUB снизилась с почти 85 до 83,5 рублей за доллар. Поддержку рублю оказали несколько факторов: высокие цены на нефть марки Urals, которые следовали за ростом Brent, сокращение объемов покупки валюты Минфином и Банком России в рамках бюджетного правила, а также общее ослабление доллара во второй половине недели. Спрос на иностранную валюту со стороны импортеров оставался сдержанным, что предотвратило резкие колебания курса.
В Беларуси планируют увеличить вычеты по подоходному налогу: кого затронут изменения
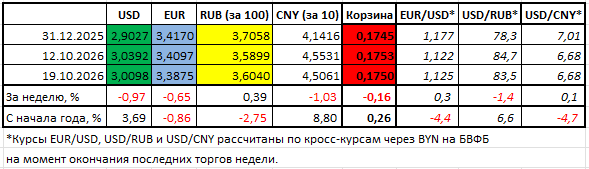
Под воздействием всех этих факторов, к закрытию торгов прошлой недели на БВФБ доллар уступил евро и российской валюте и мало изменился к юаню. Так, евро к доллару после семи недель снижения вырос с 1,1220 до 1,1250 (+0,3%). К российскому рублю доллар после недели роста снизился с 84,7 до 83,5 (-1,4%). По отношению к юаню доллар остался вблизи 6,68.
Другие активы: нефть выше $110
Цены на нефть продолжили рост на фоне сохраняющейся геополитической напряженности в Персидском заливе и опасений по поводу перебоев в поставках. Нефть марки Brent к концу недели закрепилась в районе $110. Рынок продолжает закладывать премию за риск, однако высокие цены начинают оказывать давление на глобальный спрос, что ограничивает дальнейший рост.
С другой стороны, инвесторы начали учитывать риск рецессии, что привело к перетоку капитала в защитные активы. Индекс NASDAQ-100 скорректировался после недавних рекордов, однако остался вблизи исторических максимумов благодаря устойчивому спросу на акции технологических гигантов.
Встречи МВФ и Всемирного банка в Бангкоке
С 12 по 18 октября в Бангкоке прошли ежегодные встречи Международного валютного фонда и Всемирного банка, которые собрали министров финансов, управляющих центральных банков и тысячи участников со всего мира. Основной темой обсуждений стали глобальные риски для мировой экономики: геополитическая напряженность, инфляционное давление, долговая устойчивость развивающихся стран и влияние искусственного интеллекта на рынки труда.
Регулятор отметил, что мировая экономика демонстрирует устойчивость несмотря на множественные шоки, однако риски остаются смещенными в сторону снижения. Особое внимание было уделено проблеме цифровой финансовой грамотности и борьбе с мошенничеством в сфере цифровых финансовых услуг – МВФ и Всемирный банк представили совместный план «Bangkok Blueprint».
Белорусский рубль: МВФ улучшил прогноз, валютизация снижается
Котировки национальной валюты оставались стабильными к корзине, пара USD/BYN торговалась со снижением в диапазоне 3,01-3,04. Главной новостью недели стало значительное улучшение прогноза МВФ по белорусской экономике. В свежем выпуске доклада организации говорится, что по итогам 2026 года ВВП Беларуси увеличится на 1,9%. Это на 0,7 процентного пункта выше, чем МВФ указывал в апрельском обзоре. Рост экономики в 2027 году ожидается на уровне 1,2% — это также на 0,2 процентного пункта больше предыдущей оценки.
Особенно примечательно резкое снижение прогноза по инфляции: в 2026 и 2027 годах она составит 5,1% против ранее ожидавшихся 6,4% и 6,2% соответственно. Безработица в Беларуси, по оценкам МВФ, в 2026 и 2027 годах не превысит 2,5% (в апрельском прогнозе говорилось о 2,9%). В то же время фонд ожидает, что дефицит баланса текущего счета страны достигнет 3,2% ВВП в 2026 году (на 0,5 процентного пункта выше предыдущей оценки).
Нацбанк РБ сообщил о продолжении снижения уровня валютизации экономики в сентябре. Доля рублевой составляющей в средней широкой денежной массе выросла до 68,2% с 63,5% годом ранее. Улучшению структуры денежного предложения способствует опережающий рост его рублевой части: средняя рублевая денежная масса увеличилась в годовом выражении на 30,3%, в то время как средняя широкая денежная масса – на 21,3%. Эта тенденция отражает устойчивое доверие населения и бизнеса к национальной валюте и эффективность политики девалютизации.
На этом фоне белорусский рубль вновь развернулся на 180 градусов по сравнению с предшествующей неделей. На этот раз он укрепился ко всем валютам за исключением российского рубля. Так, доллар после недели роста снизился с 3,0392 до 3,0098 (-0,97%). Евро после недели роста снизился с 3,4097 до 3,3875 (-0,65%). Юань после недели роста снизился с 4,5531 до 4,5061 за 10 юаней (-1,03%). Российская валюта после недели снижения выросла с 3,5899 до 3,6040 за 100 российских (+0,39%).
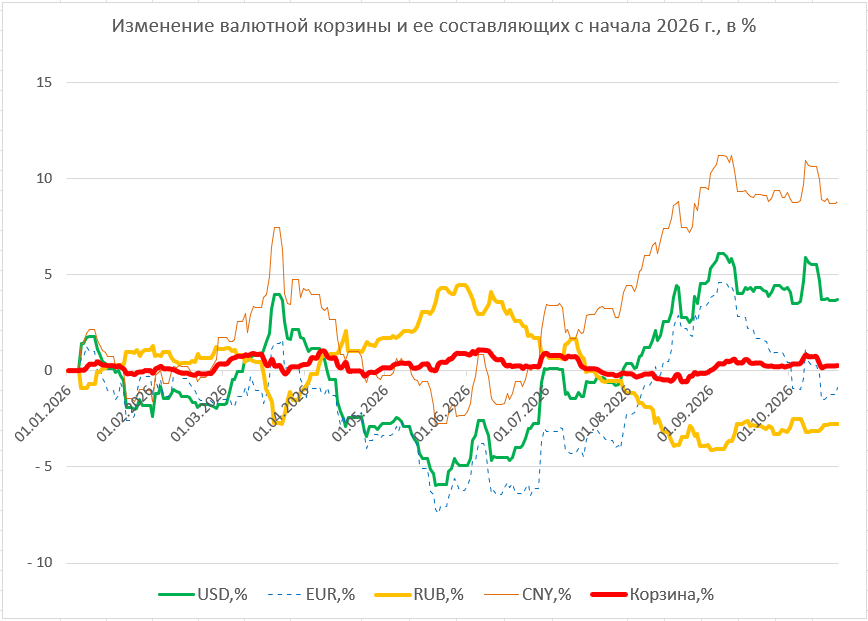
На этот раз снижение доллара и юаня в составе валютной корзины «перевесило» рост российского рубля. В результате корзина после двух недель роста подешевела на 0,16%, что означает соответствующее укрепление национальной валюты.
Что в итоге?
Неделя завершилась резким разворотом доллара после шокирующих данных по инфляции США. Американская валюта укрепилась в среду после публикации CPI (3,7% годовых против прогноза 3,6%), однако к пятнице начала стремительно терять позиции на фоне опасений по поводу риска рецессии.
В Бангкоке прошли встречи МВФ и Всемирного банка, где обсуждались глобальные экономические риски. МВФ значительно улучшил прогноз роста ВВП Беларуси до 1,9% в 2026 году (с 1,2% в апреле) и снизил прогноз инфляции до 5,1% (с 6,4%). Нацбанк РБ отметил продолжение снижения валютизации экономики.
Ожидания до конца недели
Сейчас внимание участников рынка будет приковано к публикациям данных по розничным продажам и промышленному производству в США, которые могут показать устойчивость американской экономики на фоне высокой инфляции.
Ожидается выход предварительных данных по ВВП еврозоны за третий квартал. Также стоит следить за дальнейшим развитием ситуации в Персидском заливе и динамикой цен на нефть, что продолжит оказывать влияние на курсы валют развивающихся рынков.
Мы предполагаем, что на текущей неделе российский рубль может вырасти как по отношению к доллару, так и, в меньшей степени, к белорусской валюте. При подобном развитии событий к концу недели доллар к российскому рублю может снизиться к 82,4. Российский рубль по отношению к белорусскому, вероятно, подрастет до 3,62 за 100 российских.
Мнения экспертов банков, инвестиционных и финансовых компаний, представленные в этой рубрике, могут не совпадать с мнением редакции и не являются офертой или рекомендацией к покупке или продаже каких-либо активов или валют.
Источник: Myfin.by
